Au cas d’une mauvaise exécution de leurs prestations, les organismes de contrôle peuvent-ils échapper à la réparation intégrale du préjudice de leurs clients par le truchement d’une clause limitative de responsabilité ?
Au cas d’une mauvaise exécution de leurs prestations, les organismes de contrôle peuvent-ils échapper à la réparation intégrale du préjudice de leurs clients par le truchement d’une clause limitative de responsabilité ?
Les organismes de contrôle sont très fréquemment mandatés par les entreprises pour des tâches très variées.
Certaines de leurs prestations peuvent représenter un enjeu très important pour leurs clients, lesquels s’attendent, légitimement, à un travail rigoureux de la part du prestataire de contrôle.
Malheureusement, il peut arriver que les prestations de contrôle ne soient pas convenablement exécutées et qu’il en découle d’importants préjudices.
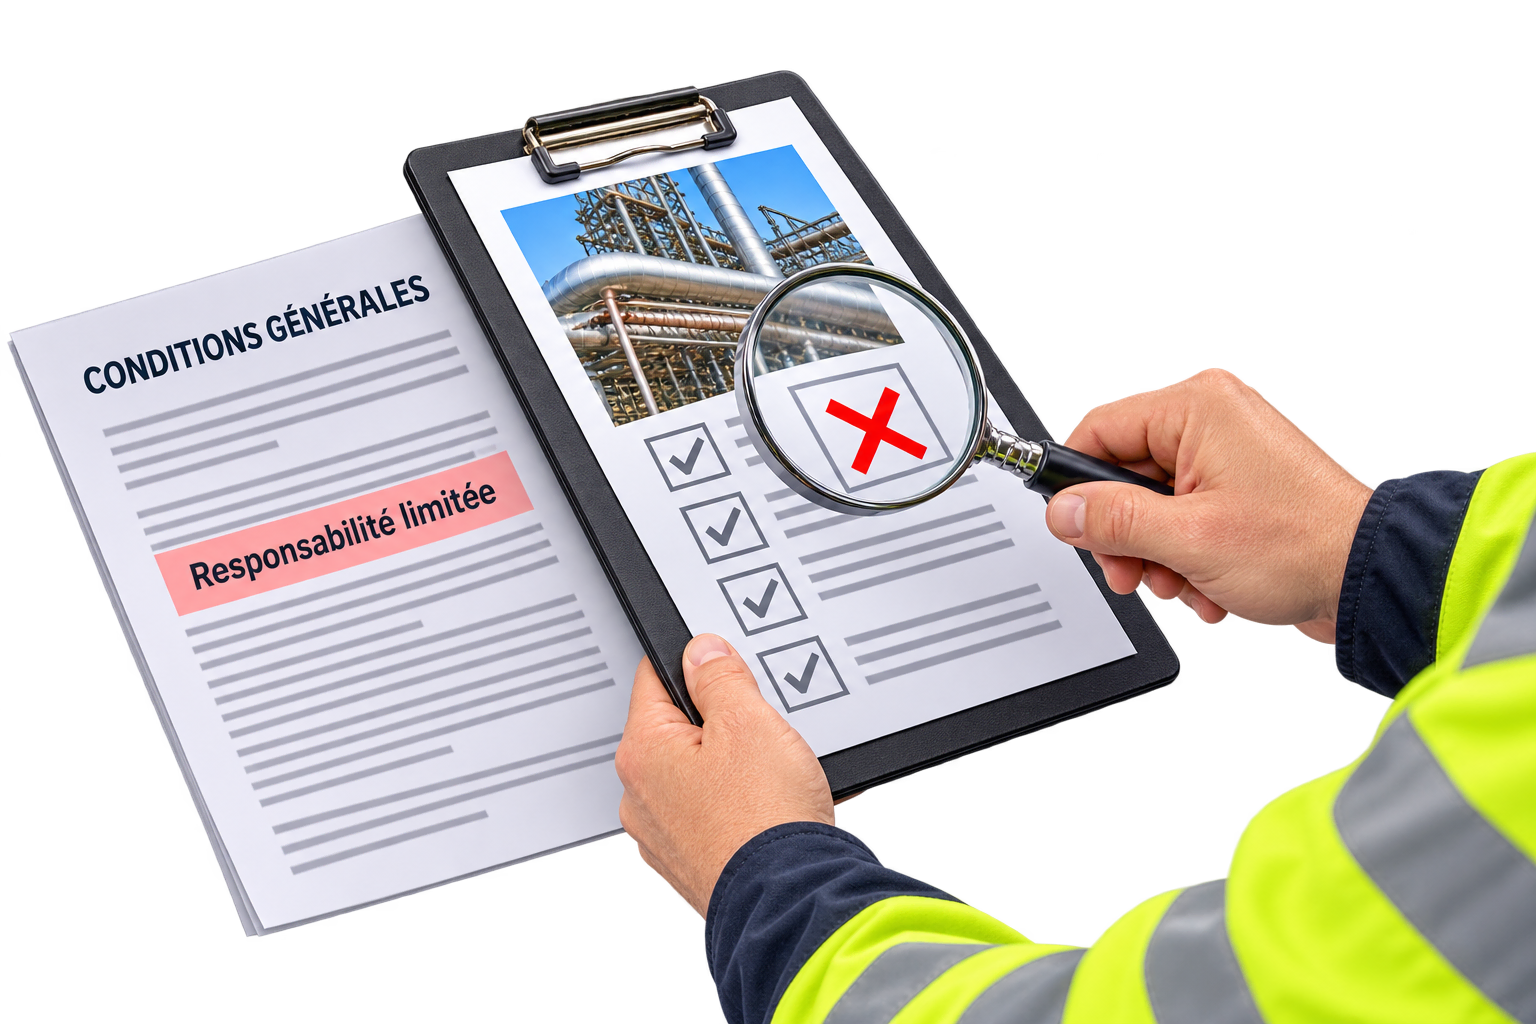
Aussi, pour organiser une forme d’impunité quasi totale, certains organismes de contrôle ont intégré dans leurs conditions générales des clauses limitatives de responsabilité particulièrement rigoureuses : par exemple, des clauses prévoient que l’obligation à réparation du préjudice pesant sur l’organisme de contrôle sera limitée… au coût de la facturation supportée par le client au titre des prestations défectueuses !
Ce système assez choquant conduit à une décorrélation totale entre le coût de la prestation payée par le client de l’organisme de contrôle, d’une part, et les préjudices parfois colossaux soufferts par le client à raison des prestations défaillantes, d’autre part.
Ces clauses limitatives de responsabilité sont-elles efficaces ?
Des distinctions sont à opérer.
Si la faute de l’organisme n’est pas spécialement grave, le juge en écartera difficilement l’application.
En revanche, si l’inexécution est particulièrement grave, et porte sur le cœur même de la prestation de contrôle confiée par le client, le Juge aura la faculté d’écarter la clause, par application de la notion de faute lourde.
C’est ce qui a été jugé récemment par un arrêt de la cour d’appel de Colmar du 28 octobre 2026 dans une affaire où une entreprise spécialisée dans le domaine des certificats d’énergie avait eu recours à un organisme de contrôle pour contrôler les métrés linaires de tuyauteries ayant fait l’objet de prestations d’isolations.
Du côté de l’organisme de contrôle, sa mission consistait à s’assurer que les métrés indiqués dans les dossiers qui allaient être transmis au PNCEE étaient rigoureusement exacts, ce qui supposait une tâche simple (contrôle visuel sur site et prise de mesures).
Las, pour partie, l’organisme de contrôle a bâclé sa prestation : les métrés isolés, décrits par l’entreprise sous-traitante comme effectués, ont été validés… alors qu’ils n’auraient pas dû l’être… pour être faux dans des proportions importantes.
Par la suite, destinataire des dossiers contenant des métrés supposément contrôlés comme exacts, le PNCEE a missionné son propre organisme de contrôle… lequel a identifié les graves inexactitudes des métrés non repérés antérieurement, ce qui a conduit à identifier, corrélativement, les graves inexactitudes des dossiers communiqués au PNCEE et des rapports de l’organisme de contrôle.
Des sanctions administratives ont été prononcées contre l’entreprise qui avait déposé les dossiers auprès du PNCEE dont elle pensait qu’ils ne comportaient pas d’erreur.
L’entreprise cliente de l’organisme de contrôle a alors souhaité engager sa responsabilité, mais celui-ci lui a opposé ses conditions générales contenant une clause limitative de responsabilité limitant son obligation d’indemnisation au montant de sa facturation.
Cette clause limitative de responsabilité a été jugée valable par un jugement du tribunal judiciaire de Mulhouse du 19 mars 2025, jugement ensuite réformé par l’arrêt de la cour d’appel de Colmar du 28 octobre 2026.
Dans son arrêt du 28 octobre 2026, la cour d’appel de Colmar a notamment indiqué que l’organisme de contrôle avait commis une faute lourde au regard de l’importance des erreurs commises sur ce qui constituait son obligation essentielle.
Alors que le tribunal n’avait accordé à l’entreprise qu’une indemnisation de moins de 10 000 €, le montant des condamnations, au stade de l’arrêt, a atteint plus de 570 000 €.
Cette illustration didactique constitue une invitation pour les chefs d’entreprise à examiner avec attention les conditions générales des organismes de contrôle avant de leur confier des missions comportant des enjeux sous-jacents importants, de manière à écarter des clauses de responsabilité trop limitatives, ou bien à faire le choix d’organismes ne prévoyant pas des clauses organisant une forme d’impunité au cas d’une défaillance grave portant sur le cœur de leur mission.
Cette vigilance présentera alors l’avantage de sécuriser l’entreprise qui missionne l’organisme de contrôle et de lui éviter d’avoir à conduire un contentieux en responsabilité qui peut durer des années (l’assureur de l’organisme de contrôle sera concerné le plus souvent) et qui comportera toujours un aléa.
Avocat associé
# Droit des affaires