Par un arrêt majeur, publié au bulletin (Cass. com. 14 janvier 2026 n° 24-19.102), la chambre commerciale de la Cour de cassation a permis à la banque, dont la cliente avait détourné des sommes manifestement très supérieures à ses ressources habituelles, d’échapper à toute condamnation.
La multiplication des virements frauduleux, des escroqueries qualifiées de « fraude au président » et des cyberattaques place la responsabilité des banques au cœur du contentieux bancaire contemporain.
Par un arrêt majeur, publié au bulletin (Cass. com. 14 janvier 2026 n° 24-19.102), la chambre commerciale de la Cour de cassation a permis à la banque, dont la cliente avait détourné des sommes manifestement très supérieures à ses ressources habituelles, d’échapper à toute condamnation en se basant sur le principe suivant : la banque n’est pas responsable en l’absence d’anomalie apparente sur le compte de son client convaincu d’escroquerie
La Cour de cassation donne en effet la primauté au devoir de non-ingérence du banquier, tout en précisant d’après quels critères une banque continuera de pouvoir être condamnée à devoir indemniser la victime d’opérations frauduleuses.
Le cadre de l’affaire est celui d’une entreprise de transports de marchandises de taille moyenne employant une « dame T » depuis 1999.
Cette salariée est responsable de la gestion des avances de frais de douane auprès de l’Etat pour le compte des clients de son employeur : elle occupe ainsi une position centrale dans la chaîne de paiements.
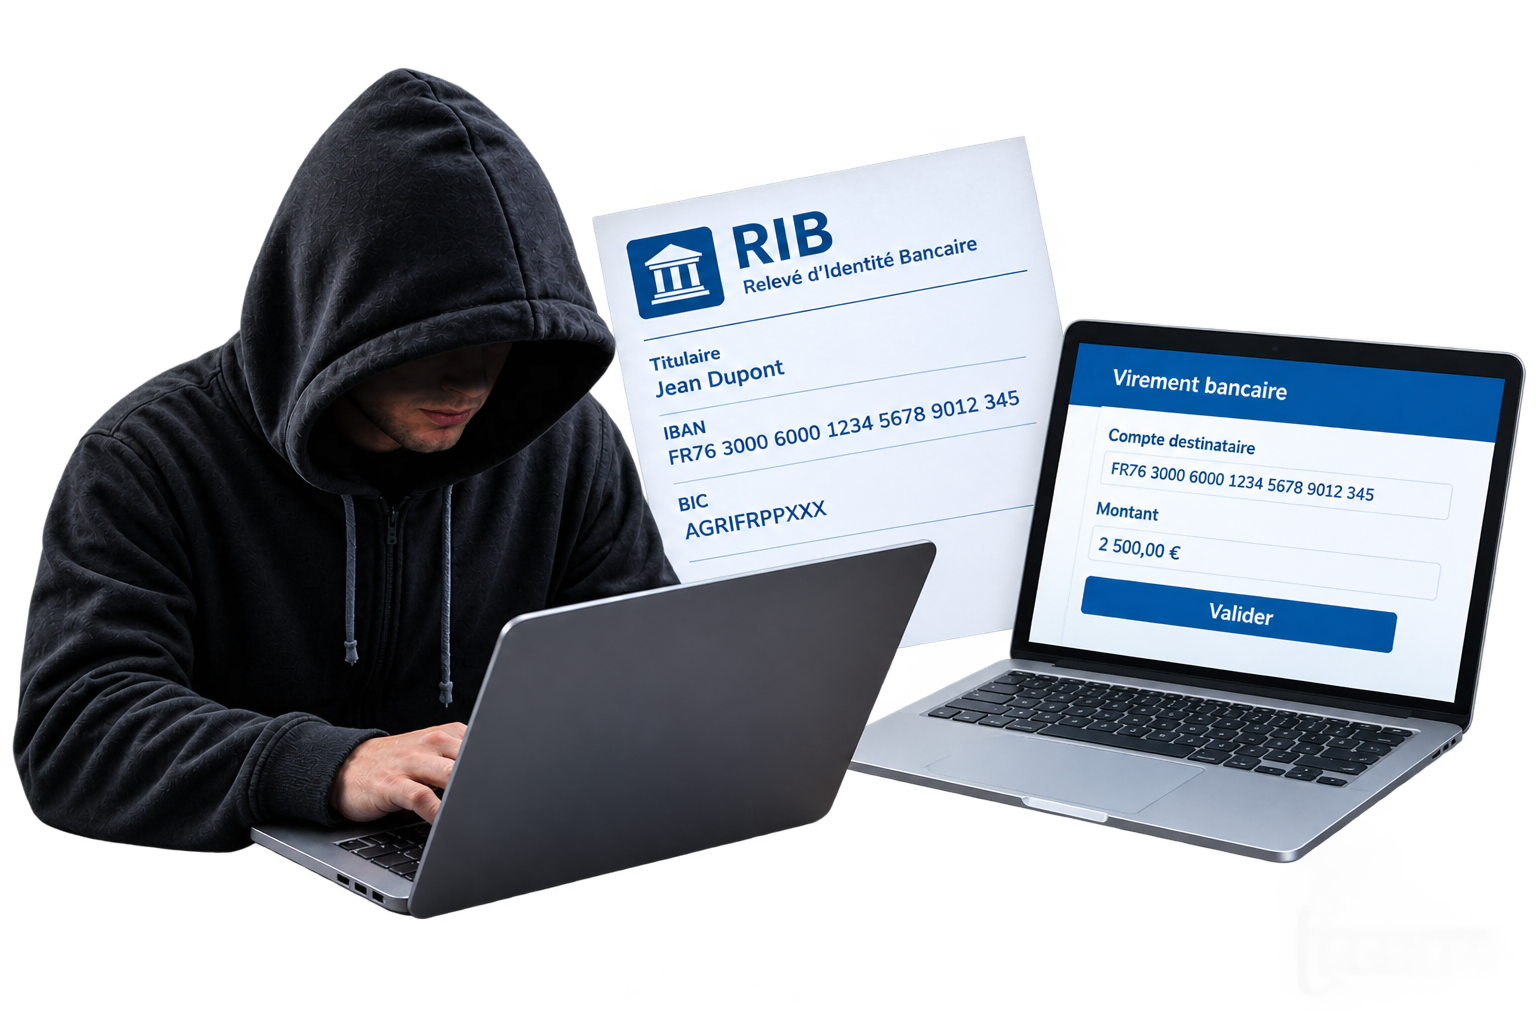
Pendant 13 mois, cette salariée a utilisé ses fonctions pour transmettre à deux sociétés clientes de son employeur des RIB falsifiés, comportant, en réalité, les IBAN de ses comptes personnels, ouverts dans deux grandes banques françaises.
Cette « dame T » a perfectionné son stratagème jusqu’à réaliser de faux courriers émanant de ses supérieurs pour justifier du changement intervenu dans les coordonnées bancaires.
Au total, cette salariée indélicate a réussi à détourner, au préjudice de son employeur, une somme de 260 210 euros.
Ce montant résulte de la réalisation, par les clientes de son employeur, de 58 virements à son profit pour des montants très importants, lesquels virements transitent par ses comptes personnels.
En octobre 2018, Madame « T » est définitivement condamnée par le tribunal correctionnel de Toulouse pour escroqueries, faux et usage de faux.
Cette dame s’était surendettée puisqu’elle devait rembourser plus de 6 500 euros par mois, alors que son salaire s’élevait à 1 910 euros.
Or, ces flux étonnants et soudains, au débit comme au crédit, n’avaient pas alerté ses banques.
Les décisions de justice condamnant les banques à devoir indemniser les tiers lésés – ici, l’employeur – pour manquement à leur obligation de vigilance sont nombreuses.
Compte tenu de l’insolvabilité de son ancienne salariée, la société de transport qui employait Madame « T » a porté son action en justice à l’encontre des deux banques qui avaient reçu les virements frauduleux.
Le tribunal judiciaire, comme la cour d’appel de Toulouse, ont condamné les deux banques de Madame « T » à devoir indemniser l’ancien employeur de celle-ci sur le fondement de la responsabilité délictuelle de droit commun (dont le siège est l’article 1240 du code civil) : en effet, il n’existe pas de lien contractuel entre les banques et la société victime de l’escroquerie, et seule la faute civile délictuelle pouvait servir de fondement à la condamnation ; quant à la faute, la cour d’appel l’a déduite du défaut de vigilance des établissements bancaires.
L’une des deux banques a cependant formé un pourvoi en cassation, lequel a été accueilli. La Cour de cassation a cassé l’arrêt attaqué et renvoyé l’affaire devant la cour d’appel de Toulouse, autrement composée.
La Haute juridiction a, en effet, considéré que « la banque, tenue à une obligation de non-ingérence dans les affaires de son client, n’a pas à procéder à des investigations sur l’origine et l’importance des fonds versés sur ses comptes ni même à l’interroger sur l’existence de mouvements de grande ampleur dès lors que ces opérations ont une apparence de régularité et qu’aucun indice de falsification ne peut être décelé ».
La chambre commerciale de la Cour de cassation réaffirme un principe fondamental du droit bancaire français : l’obligation de non-ingérence du banquier, devoir qui, en pratique, l’exonère de sa responsabilité.
En outre, la Cour précise les conditions dans lesquelles la responsabilité d’un établissement financier peut toujours être engagée en cas d’exécution d’un ordre de virement frauduleux.
- La primauté du principe de non-ingérence
La Cour de cassation reproche à la cour d’appel de ne pas avoir caractérisé de véritables « anomalies apparentes aisément décelables » affectant les virements exécutés. Les motifs retenus par les juges du fond — « le montant élevé des sommes, la multiplication des virements, la provenance des fonds [ils viennent de personnes morales], le décalage avec les revenus de la bénéficiaire » – étaient, selon la Haute juridiction, « impropres » à justifier une obligation de vérification à la charge de la banque.
Autrement dit, l’absence de toute ingérence dans les affaires de son client constitue le devoir principal mis à la charge des banques : cette règle vaut naturellement pour les relations entre le banquier et son client, mais fait également écran à l’action d’un tiers lésé à l’encontre de la banque, comme c’est le cas en l’espèce.
Le banquier est dès lors tenu d’exécuter les ordres reçus conformément à l’indication de son client – comme, ici, à recevoir les ordres de virements émanant de personnes morales jusqu’ici inconnues de la banque et, par ailleurs, à accepter les prélèvements correspondant au remboursement des emprunts considérables souscrits par « dame T ».
Ainsi, le montant extrêmement élevé d’un virement, son caractère très inhabituel, ou encore une simple suspicion appuyée sur une analyse globale de la situation du client ne suffisent pas à caractériser une faute bancaire.
En somme, le banquier est dispensé de procéder à un examen d’ensemble de la situation de son client, bilan à l’issue duquel la disproportion globale des mouvements opérés pourrait l’alerter sur le caractère illicite des opérations.
La banque n’a pas à se comporter comme un inspecteur des finances scrutant tout déséquilibre, tout soudain et étonnant serait-il.
Le banquier n’est pas, non plus, l’inspecteur des opérations dont son client demande l’exécution – sauf, précise l’arrêt, lorsqu’il existe « un indice de falsification ».
2. L’exception à la règle : la banque engage sa responsabilité en cas « d’anomalie apparente »
C’est, énonce la décision, lorsque les opérations n’ont pas « une apparence de régularité et qu’il existe un indice de falsification décelable » que le banquier doit intervenir au titre de son devoir de vigilance.
S’il ne le fait pas, il peut engager sa responsabilité, y compris à l’égard des tiers.
Ainsi, même si la Cour de cassation ne le précise pas explicitement, on doit raisonnablement penser qu’une banque aura à répondre de son inertie en cas de données techniques incohérentes dans un ordre de virement, de discordance évidente dans les coordonnées bancaires, de signature manifestement contrefaite, ou encore de document bancaire présentant des altérations détectables.
En revanche, le fonctionnement anormal d’un compte au regard du profil de son titulaire ne paraît plus pouvoir être qualifié d’indice de falsification au sens de cette jurisprudence.
Cet arrêt constitue dès lors un bouleversement majeur quant à la preuve à rapporter pour engager la responsabilité d’une banque : peu importe que les opérations soient suspectes ou non, seul doit être apprécié le signe tangible de falsification pour savoir si l’établissement bancaire a engagé ou non sa responsabilité.
3. Politique jurisprudentielle et enjeux à venir
A première vue, tout titulaire d’un compte en banque peut se féliciter du rappel salutaire à son établissement financier préféré de ne pas avoir à se mêler de ses affaires au point de s’y ingérer.
Mais jetons plutôt un regard lucide sur l’état des forces en présence !
Les banques disposent aujourd’hui d’outils de surveillance transactionnelle automatisés ; elles ont recours aux algorithmes de détection d’anomalies fondés sur l’intelligence artificielle ; la notation comportementale en temps réel de leurs clients y est la norme et les dispositifs de profilage des clients et de leurs habitudes de consommation y sont utilisés.
En réalité, aucune anomalie transactionnelle ne peut échapper à leurs capacités technologiques sans même que l’un de leurs salariés n’ait à y œuvrer.
Le schéma en cause dans cet arrêt ne pouvait d’ailleurs très certainement pas passer inaperçu d’une grande banque…
Il est probable que la Cour de cassation, si l’on doit lui prêter une intention, ait plutôt souhaité ménager les banques, dont les plaignants n’ont pas – normalement – à craindre l’insolvabilité, de l’instauration d’une forme de système assurantiel qui en ferait presque à tout coup les payeurs en dernier ressort dans les différents types d’affaires de fraude.
En somme, les banques, fussent-elles en mesure de connaître l’existence d’une fraude grâce aux technologies qu’elles déploient n’ont pas forcément à endosser un rôle de garant, ni même de responsable.
Cette situation semble bien paradoxale.
En effet, dans la plupart des cas, les victimes de fraudes détectables par les banques sont des particuliers ou bien, comme dans cet arrêt, de petites et moyennes entreprises qui ne disposent pas de moyens technologiques semblables. Les procédures internes de contrôle, pour indispensables qu’elles soient, n’ont pas la même efficacité que les moyens mis en œuvre par les grands établissements financiers.
En privant les victimes de fraudes de la possibilité de la mise en cause de la banque, sauf le cas des erreurs matérielles, la Haute juridiction établit une jurisprudence faisant fi des avancées technologiques des 20 dernières années : l’écran à engagement de responsabilité que constitue en réalité le « devoir de non-ingérence » (vénérable concept certes, mais qui renvoie à l’époque des guichets et des vérifications humaines) correspondant mieux aux capacités de vérifications des banques au long du XXème siècle qu’à notre époque.
Cet arrêt nous semble d’autant plus en décalage avec le réel que les banques sont contraintes par la réglementation européenne de renforcer leurs contrôles.
Ainsi, le règlement délégué 2018/389 de la commission, en date du 27 novembre 2017, impose, en son article 2, aux prestataires de services de paiement de mettre en place des mécanismes de suivi des opérations permettant de détecter les opérations de paiement non autorisées ou frauduleuses. Plus précisément, ces mécanismes doivent reposer sur l’analyse de paramètres tels que les listes de données compromises, le montant de chaque opération, les scénarios de fraude connus, ou encore les signes d’infection par des logiciels malveillants.
Le paragraphe 3 du même article exige que ces mécanismes de suivi tiennent compte, « au minimum », d’une liste de facteurs de risque incluant notamment le profil de dépenses habituel de l’utilisateur, le montant anormal de l’opération au regard de ce profil, et les schémas opérationnels inhabituels.
C’est aller bien loin dans l’ingérence, ou, pour le dire sous forme de litote, la connaissance suffisamment approfondie des données, habitudes et flux du client.
Ainsi donc, les banques sont tenues, par des obligations réglementaires, à « s’immiscer » dans les affaires de leurs clients et à se doter d’outils les obligeant à détecter toute fraude…mais la dernière jurisprudence de la Cour de cassation semble les exonérer par avance de ne pas avoir empêché ni révélé les malversations qu’elles auront nécessairement vues.
Elles doivent voir…mais ne sont pas tenues de regarder.
Joli paradoxe !
Cette situation nous paraît d’autant plus regrettable que les technologies utilisées par les banques pourraient en faire d’utiles auxiliaires de l’Etat pour prévenir et empêcher les fraudes, et, à tout le moins, alerter leurs clients le plus tôt possible après une suspicion.
On n’imagine d’ailleurs pas que leurs clients en prennent ombrage, à condition, bien sûr, que leurs droits et libertés ne soient pas hameçonnés au passage.
Il nous semble dès lors loisible d’espérer que la jurisprudence rejoigne, le plus tôt possible, la réalité des pratiques et réglementations bancaires.
Juriste expert
#droit du travail #droit social #enquêtes internes